Skip to main contentSkip to footer

W pakiecie otrzymujesz

1
Edytowalne wezwanie w WordzieGotowe pismo z miejscami na dane, opis zdarzeń, żądania, dowody i termin odpowiedzi.
2
Instrukcję i przykład w PDFPomoc w dopasowaniu dokumentu do własnej sytuacji i przygotowaniu go do wysłania.
3
Materiał pomocniczyEdytowalny dokument dopasowany do rodzaju sprawy, który pomaga uporządkować fakty i dowody.
Pakiet do samodzielnego wykorzystaniaZakup nie obejmuje indywidualnej analizy sprawy, sprawdzenia uzupełnionego dokumentu ani reprezentacji. Jeżeli sytuacja jest nietypowa, skorzystaj z konsultacji prawnej.

Wezwanie do zapłaty

Gotowy pakiet pomoże Ci przygotować konkretne wezwanie do zaprzestania, zamiast zaczynać od pustej kartki i przypadkowych wzorów z Internetu.

297,00 


Kompletna pomoc na wyciągnięcie ręki!

Najpierw korzystasz z instrukcji i przykładu, potem uzupełniasz wezwanie. Materiał pomocniczy pozwala zebrać informacje potrzebne do opisania sprawy i zachować je na później.

adwokat Łukasz Kasza

adw. Łukasz Kasza
Nr wpisu: BBI/Adw/371, Izba Adwokacka w Bielsku-Białej
Poznaj autora i kancelarię

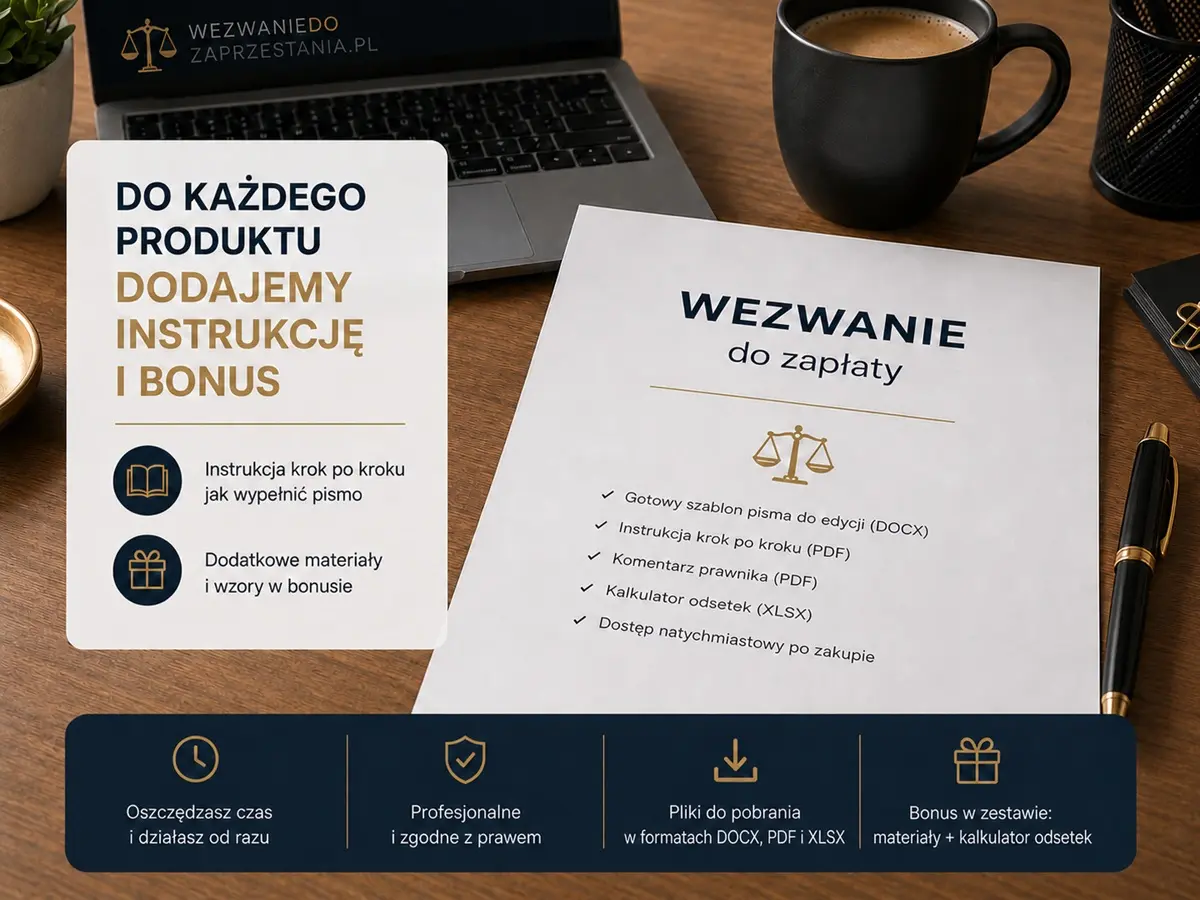
Otrzymujesz kompletny pakiet pięciu plików: edytowalne wezwanie do zapłaty, instrukcję z przykładem, zestawienie należności i kontaktów z dłużnikiem, projekt uznania długu z harmonogramem spłaty oraz kalkulator odsetek i rekompensaty.

Przedsądowe wezwanie do zapłaty dla firmy i osoby prywatnej

Kontrahent nie zapłacił faktury? Klient zalega z wynagrodzeniem za usługę? Najemca nie uregulował czynszu, a znajomy nie zwraca pożyczonych pieniędzy? Pakiet pomaga uporządkować należność, obliczyć saldo i odsetki, przygotować wezwanie oraz zachować dokumentację na wypadek, gdy sprawa nie zakończy się dobrowolną zapłatą.

Wezwanie zawiera warianty przeznaczone dla zobowiązań prywatnych, relacji z udziałem konsumenta oraz transakcji handlowych B2B. Możesz wskazać podstawę długu, dokonane wpłaty, należność główną, właściwe odsetki, termin zapłaty i rachunek bankowy.

Nie otrzymujesz wyłącznie pisma z miejscem na wpisanie kwoty. W pakiecie znajdują się również narzędzia do uporządkowania wielu należności, dokumentowania kontaktów z dłużnikiem, obliczenia odsetek oraz przygotowania uznania długu i spłaty ratalnej.

5 plików w pakiecie
Materiały edytowalne + PDF + Excel
B2B, B2C i należności prywatne
Kalkulator odsetek
Uznanie długu i raty
W jakich sprawach możesz wykorzystać pakiet

Pakiet jest przeznaczony do typowych roszczeń pieniężnych, gdy potrafisz wskazać dłużnika, podstawę żądania oraz wysokość należności.

Nieopłacona faktura

Zapłata za dostarczony towar lub wykonaną usługę, gdy termin wynikający z faktury albo umowy już upłynął.

Pożyczka prywatna

Zwrot pieniędzy pożyczonych znajomemu, członkowi rodziny albo innej osobie, jeżeli istnieje podstawa do żądania zwrotu.

Wynagrodzenie za usługę

Należność freelancera, wykonawcy, podwykonawcy albo innej osoby, która wykonała uzgodnioną pracę.

Czynsz i opłaty z umowy

Zaległy czynsz najmu, opłaty dodatkowe albo inna wymagalna należność, której wysokość da się ustalić i udokumentować.

Cena za towar lub dzieło

Zapłata wynikająca ze sprzedaży, wykonania dzieła albo innej umowy określającej należne wynagrodzenie.

Kilka faktur lub rat

Pakiet zawiera zestawienie i kalkulator pozwalające rozpisać wiele należności, różne terminy płatności oraz dokonane wpłaty.

Termin zapłaty ma znaczenie. Jeżeli termin spełnienia świadczenia wynika z umowy, faktury albo właściwości zobowiązania, wezwanie powinno odnosić się do tej daty. Gdy terminu wcześniej nie ustalono, odpowiednio sformułowane wezwanie może służyć wyznaczeniu dłużnikowi terminu wykonania zobowiązania.

NIE TYLKO JEDEN WZÓR

Policz należność, wyślij wezwanie i przygotuj się na odpowiedź dłużnika

Pakiet obejmuje nie tylko samo wezwanie, ale także obliczenia, dokumentację wielu należności, historię kontaktów oraz wariant porozumienia na wypadek propozycji spłaty w ratach.

Jedna paczka, trzy etapy:

1. Wezwanie do zapłaty

2. Negocjacje i harmonogram rat

3. Dokumentacja do dalszych działań

Co dokładnie znajduje się w paczce

Każdy plik pełni inne zadanie. Nie musisz używać wszystkich w każdej sprawie, ale masz je przygotowane na wypadek różnych reakcji dłużnika.

EDYTOWALNY PLIK
1. Przedsądowe wezwanie do zapłaty

Edytowalne pismo z oznaczeniem stron, opisem wierzytelności, wariantami odsetek, rekompensatą B2B, żądaniem zapłaty, rachunkiem i zapowiedzią dalszych kroków.

PDF
2. Instrukcja i przykład

Wyjaśnia, który wariant wybrać, jak opisać podstawę długu, co wpisać w poszczególnych częściach i jak pozostawić w finalnym piśmie tylko właściwe rozwiązania.

BONUS 1
3. Zestawienie należności i kontaktów

Tabela do wpisania faktur, terminów płatności, wpłat, pozostałego salda, obietnic dłużnika i posiadanych dowodów. Przydatna zwłaszcza przy wielu dokumentach.

BONUS 2
4. Uznanie długu i harmonogram spłaty

Projekt porozumienia do podpisania przez wierzyciela i dłużnika. Zawiera miejsce na potwierdzenie kwoty, rozpisanie rat, terminy, odsetki i skutki opóźnienia w spłacie.

BONUS 3 · EXCEL
5. Kalkulator odsetek i rekompensaty

Arkusz do obliczenia salda, liczby dni opóźnienia, odsetek oraz równowartości rekompensaty 40, 70 albo 100 euro przy należnościach B2B.

BONUSY PRZYGOTOWANE DO REALNEGO UŻYCIA

Dodatkowe pliki, które przydają się w praktyce

Nie przepisujesz ręcznie wielu faktur

Zestawienie należności pozwala uporządkować każdą fakturę lub ratę osobno, uwzględnić wpłaty częściowe i zobaczyć pozostałe saldo.

Masz dokument na wypadek propozycji rat

Gdy dłużnik nie może zapłacić jednorazowo, nie musisz od początku tworzyć porozumienia. Uzupełniasz kwotę i uzgodniony harmonogram.

Łatwiej kontrolujesz odsetki

Arkusz pomaga wyliczyć dni opóźnienia, saldo, odsetki oraz rekompensatę B2B po wpisaniu właściwych danych.

Jeden pakiet obejmuje kilka scenariuszy. Możesz najpierw wezwać do pełnej zapłaty, a jeżeli dłużnik rozpocznie negocjacje, przejść do uznania długu i spłaty ratalnej.

Kup cały pakiet

Jak działa kalkulator należności

W arkuszu wpisujesz typ relacji, dokument będący podstawą należności, kwotę pierwotną, datę wymagalności, dzień wykonania obliczenia, sumę dotychczasowych wpłat i właściwą roczną stopę odsetek. Przy należności B2B możesz dodatkowo uwzględnić kurs euro potrzebny do obliczenia rekompensaty.

Saldo

Kwota pozostała po odjęciu wskazanych wpłat.

Dni opóźnienia

Liczba dni pomiędzy wskazanymi datami.

Odsetki

Odsetki według wpisanej przez Ciebie stawki.

Podsumowanie

Łączna należność, odsetki i ewentualna rekompensata B2B.

Kalkulator pomaga wykonywać obliczenia, ale nie wybiera za Ciebie podstawy prawnej. Przed użyciem wyniku należy ustalić właściwy rodzaj odsetek i sprawdzić obowiązującą stawkę. Przy zmianie stopy w trakcie okresu albo kilku wpłatach w różnych terminach obliczenie należy podzielić na odpowiednie odcinki.

Odsetki i rekompensata za odzyskiwanie należności

Przy zobowiązaniu pieniężnym wierzyciel może żądać właściwych odsetek za okres opóźnienia. Rodzaj i wysokość odsetek zależą od źródła długu, treści umowy oraz tego, czy należność wynika z transakcji handlowej. W finalnym wezwaniu powinien pozostać tylko wariant odpowiadający rzeczywistej relacji stron.

W transakcjach handlowych pomiędzy podmiotami objętymi ustawą wierzycielowi może przysługiwać także zryczałtowana rekompensata za koszty odzyskiwania należności. Jej wysokość zależy od wartości świadczenia pieniężnego. Nie należy doliczać jej do zwykłej prywatnej pożyczki ani do długu konsumenta wyłącznie dlatego, że wierzyciel prowadzi działalność gospodarczą.

40 euro

Gdy wartość świadczenia pieniężnego nie przekracza 5000 zł.

70 euro

Gdy wartość jest wyższa niż 5000 zł, ale niższa niż 50 000 zł.

100 euro

Gdy wartość jest równa lub wyższa od 50 000 zł.

Nie wpisuj stawki odsetek z pamięci. Wysokość odsetek może się zmieniać. W transakcjach handlowych stawki są ogłaszane dla kolejnych półroczy, natomiast wysokość zwykłych odsetek ustawowych za opóźnienie jest powiązana ze stopą referencyjną NBP. Przed wysłaniem wezwania sprawdź właściwą podstawę i aktualną stawkę.

Uznanie długu i spłata w ratach

Dłużnik może odpowiedzieć na wezwanie, że uznaje należność, ale nie ma możliwości zapłacenia całej kwoty jednorazowo. W takiej sytuacji sama ustna obietnica albo luźna wiadomość o przyszłych ratach może nie wystarczyć do jasnego określenia warunków spłaty.

Bonusowy projekt porozumienia zawiera miejsce na dokładne oznaczenie wierzyciela i dłużnika, podstawę oraz wysokość długu, liczbę rat, terminy, rachunek bankowy, odsetki i uzgodnione skutki opóźnienia. Dokument powinien zostać zaakceptowany i podpisany przez obie strony.

Kwota i podstawa długu

Strony wskazują, z czego wynika należność i jaka kwota pozostaje do spłaty.

Tabela rat

Każda rata może otrzymać oddzielny termin, kwotę i tytuł przelewu.

Skutek opóźnienia

Możesz wpisać uzgodnione zasady dotyczące opóźnienia w płatności rat.

Podpisy obu stron

Projekt przewiduje miejsce na podpis wierzyciela i dłużnika.

Projekt nie zmusza dłużnika do podpisania porozumienia. Jest narzędziem do wykorzystania wtedy, gdy obie strony chcą ustalić spłatę zadłużenia w ratach i potwierdzić jej warunki na piśmie.

Jak przygotować wezwanie w czterech krokach

Najwięcej problemów nie wynika z wyglądu pisma, ale z nieprecyzyjnej kwoty, niejasnej podstawy długu albo braku dokumentów.

1

Zbierz dane i dokumenty

Wskaż umowę, fakturę, pożyczkę, najem, sprzedaż albo inne źródło obowiązku zapłaty.

2

Oblicz należność

Skorzystaj z kalkulatora, oddziel kwotę główną, odsetki i ewentualną rekompensatę.

3

Uzupełnij i wyślij pismo

Pozostaw jeden właściwy wariant, wpisz termin, rachunek i zachowaj finalną kopię wezwania.

4

Zapisuj dalszy przebieg

Odnotuj doręczenie, odpowiedź, dokonane wpłaty i ewentualne propozycje spłaty ratalnej.

Co zrobić, gdy dłużnik nie zapłaci

Po bezskutecznym upływie terminu możesz rozważyć dalsze dochodzenie należności. Rodzaj postępowania zależy od wartości roszczenia, miejsca zamieszkania lub siedziby stron, charakteru umowy i posiadanych dowodów. Elektroniczne postępowanie upominawcze, zwykłe postępowanie upominawcze oraz postępowanie nakazowe mają odrębne przesłanki.

Samo wezwanie nie gwarantuje wydania nakazu zapłaty w postępowaniu nakazowym. Znaczenie mają dokumenty wskazane w przepisach, między innymi pisemne oświadczenie dłużnika o uznaniu długu w przypadkach przewidzianych przez przepisy. Właśnie dlatego pakiet zawiera oddzielny projekt uznania długu i harmonogramu spłaty.

Koszty procesu nie przechodzą automatycznie na dłużnika. Zasadą jest rozliczenie kosztów według wyniku sprawy, ale sąd może zastosować wyjątki, podzielić je proporcjonalnie albo przyznać koszty pozwanemu, który nie dał powodu do wniesienia pozwu i uznał żądanie przy pierwszej czynności.

Nie masz pewności, czy dług jest wymagalny albo jakie kwoty doliczyć?

Podczas konsultacji możesz omówić podstawę należności, termin zapłaty, odsetki, rekompensatę i możliwe dalsze kroki. Konsultacja jest szczególnie przydatna, gdy dłużnik kwestionuje umowę, jakość świadczenia, potrącenie albo wysokość żądania.

Skonsultuj sprawę, 497 zł

Kiedy gotowy pakiet może nie wystarczyć

Indywidualnej analizy mogą wymagać między innymi roszczenia przedawnione lub bliskie przedawnienia, spór co do wykonania umowy, potrącenie wzajemnych należności, dług w walucie obcej, odpowiedzialność kilku osób, zabezpieczenia wekslowe, upadłość albo restrukturyzacja dłużnika, należności pracownicze, alimentacyjne i publicznoprawne oraz sprawy z elementem zagranicznym.

Ważne dla przedawnienia: samo wysłanie zwykłego wezwania do zapłaty nie przerywa ani nie zawiesza biegu przedawnienia. Jeżeli termin może wkrótce upłynąć, nie odkładaj oceny dalszych czynności.

Najczęstsze pytania o pakiet wezwania do zapłaty

Otrzymujesz pięć plików: edytowalne przedsądowe wezwanie do zapłaty, instrukcję z przykładem w PDF, zestawienie należności i kontaktów z dłużnikiem, projekt uznania długu z harmonogramem spłaty oraz kalkulator odsetek i rekompensaty. Paczka zawiera także informacje dotyczące korzystania z materiałów.

Tak. Wezwanie zawiera warianty dla typowych należności prywatnych, zobowiązań z udziałem konsumenta oraz transakcji handlowych pomiędzy podmiotami objętymi ustawą o przeciwdziałaniu nadmiernym opóźnieniom w transakcjach handlowych. Instrukcja wskazuje, które fragmenty zachować, a które usunąć. Nie każda należność pomiędzy przedsiębiorcami jest jednak automatycznie transakcją handlową w rozumieniu tej ustawy.

Tak, jeżeli potrafisz wskazać strony, kwotę, podstawę przekazania pieniędzy i termin zwrotu albo okoliczności pozwalające ten termin ustalić. Warto zgromadzić umowę, potwierdzenie przelewu, wiadomości, uznanie długu i inne materiały potwierdzające pożyczkę. Sam wzór nie zastąpi dowodów, gdy dłużnik zaprzecza, że otrzymał pieniądze albo miał obowiązek je zwrócić.

Faktura może być ważnym dokumentem, ale sama nie zawsze dowodzi zawarcia umowy i prawidłowego wykonania świadczenia. Zachowaj także zamówienie, umowę, korespondencję, protokół odbioru, dokument wydania towaru, raport wykonanych prac albo inne materiały pokazujące, skąd wynika należność.

Tak. Arkusz zawiera oddzielne wiersze przeznaczone dla wielu należności. Dla każdej z nich możesz wpisać dokument, kwotę, termin, wpłaty, stopę odsetek i rodzaj relacji. Arkusz podsumuje saldo, odsetki i rekompensatę. Jeżeli poszczególne należności wymagają różnych kursów euro albo stóp odsetek, należy wykonać obliczenia z uwzględnieniem tych różnic.

Nie. Kalkulator wykonuje działania na podstawie wpisanej przez Ciebie stawki. Nie rozstrzyga, czy zastosowanie mają zwykłe odsetki ustawowe za opóźnienie, odsetki w transakcjach handlowych czy odsetki umowne. Przed wpisaniem wyniku do wezwania należy sprawdzić właściwą podstawę i stawkę.

Nie automatycznie. Jeżeli stawka zmieniła się w trakcie okresu naliczania odsetek, obliczenie należy podzielić na odcinki i dla każdego zastosować właściwą stawkę. Podobnie należy postąpić przy kilku częściowych wpłatach dokonanych w różnych terminach.

Możesz go wykorzystać, gdy dłużnik potwierdza istnienie należności i proponuje zapłatę w ratach. Dokument pozwala wpisać podstawę i kwotę zadłużenia, terminy oraz wysokość rat, rachunek, odsetki i uzgodnione skutki opóźnienia. Porozumienie powinno zostać zaakceptowane i podpisane przez wierzyciela oraz dłużnika.

Nie. Projekt jest propozycją porozumienia, a nie jednostronnym żądaniem, które automatycznie wiąże adresata. Do jego zawarcia potrzebna jest zgoda obu stron. Jeżeli dłużnik nie akceptuje treści, dokument nie zastępuje pozwu ani innej czynności służącej dochodzeniu należności.

Tak, ale sposób sformułowania pisma powinien uwzględniać brak wcześniejszego terminu. Zgodnie z ogólną zasadą świadczenie, którego termin nie został oznaczony ani nie wynika z właściwości zobowiązania, powinno zostać spełnione niezwłocznie po wezwaniu dłużnika do wykonania. Nie należy przedstawiać takiej należności tak, jakby dłużnik pozostawał w opóźnieniu od dowolnie wybranej wcześniejszej daty.

Nie istnieje jeden obowiązkowy termin właściwy dla każdej sprawy. Powinien być realny, jednoznaczny i dopasowany do okoliczności. W typowej sprawie wierzyciele często wyznaczają kilka albo kilkanaście dni, ale znaczenie mają wysokość należności, wcześniejsze ustalenia, sposób doręczenia i to, czy dług był już wcześniej wymagalny.

Przy zwykłym długu stosuje się odsetki wynikające z umowy albo odsetki ustawowe za opóźnienie. W transakcji handlowej pomiędzy podmiotami objętymi szczególną ustawą mogą przysługiwać odsetki ustawowe za opóźnienie w transakcjach handlowych. Stawki mogą się zmieniać, dlatego przed wysłaniem pisma należy sprawdzić właściwe obwieszczenia i wybrać wariant odpowiadający rzeczywistej relacji stron.

Jest to zryczałtowana rekompensata za koszty odzyskiwania należności przewidziana dla określonych transakcji handlowych. Wynosi równowartość 40 euro przy świadczeniu do 5000 zł, 70 euro przy wartości wyższej niż 5000 zł i niższej niż 50 000 zł oraz 100 euro przy wartości równej lub wyższej niż 50 000 zł. Rekompensata nie przysługuje przy zwykłej pożyczce prywatnej ani wobec konsumenta tylko dlatego, że wierzyciel prowadzi firmę.

Ustawa wiąże uprawnienie z transakcją handlową, a przy płatności ustalonej w częściach może przewidywać rekompensatę w odniesieniu do każdej niezapłaconej części. Liczba faktur nie zawsze odpowiada liczbie odrębnych transakcji. Przy wielu dokumentach wystawionych w ramach jednej umowy warto przed doliczeniem kilku rekompensat ocenić rzeczywistą konstrukcję rozliczeń.

Nie ma ogólnego obowiązku korzystania wyłącznie z listu poleconego. Pismo można przekazać także kurierem, pocztą elektroniczną lub innym kanałem pozwalającym udokumentować wysyłkę. Zachowaj finalną kopię pisma, załączniki, potwierdzenie nadania i informację o przebiegu doręczenia.

Nie. Potwierdzenie nadania dokumentuje wysłanie przesyłki, ale samo nie pokazuje, co znajdowało się w kopercie. Dlatego przechowuj identyczną kopię podpisanego pisma, wykaz załączników i dokumentację doręczenia. Więcej praktycznych wskazówek znajdziesz w poradniku jak wysłać wezwanie.

Nie w każdej sprawie istnieje bezwzględny obowiązek wcześniejszego wezwania. Może ono jednak mieć znaczenie, gdy należność nie miała wcześniej oznaczonego terminu, gdy umowa przewiduje określoną procedurę, a także przy ocenie, czy dłużnik dał powód do wytoczenia powództwa. Pozew powinien ponadto zawierać informację, czy strony podjęły próbę mediacji albo innego pozasądowego sposobu rozwiązania sporu.

Sprawdź dokumentację doręczenia, upływ terminu i aktualną wysokość należności. Następnie możesz rozważyć pozew, mediację, negocjacje albo inne działanie dopasowane do sprawy. Elektroniczne postępowanie upominawcze i postępowanie nakazowe nie są automatycznym kolejnym etapem każdego długu. Wybór zależy od charakteru roszczenia i posiadanych dowodów.

Nie. Sąd bada przesłanki właściwego postępowania. W postępowaniu nakazowym wezwanie do zapłaty może mieć znaczenie między innymi wtedy, gdy towarzyszy mu pisemne oświadczenie dłużnika o uznaniu długu. Przepisy przewidują także inne dokumenty, na podstawie których może zostać wydany nakaz. Sam jednostronnie sporządzony dokument wierzyciela nie gwarantuje takiego rozstrzygnięcia.

Zasadą jest zwrot niezbędnych kosztów przez stronę przegrywającą, ale wynik rozliczenia zależy od przebiegu sprawy. Przy częściowym uwzględnieniu żądania koszty mogą zostać podzielone, a pozwany może otrzymać zwrot kosztów mimo uwzględnienia powództwa, jeżeli nie dał powodu do jego wniesienia i uznał żądanie przy pierwszej czynności.

Nie. Zwykłe wezwanie do zapłaty nie przerywa ani nie zawiesza biegu przedawnienia. Terminy zależą od rodzaju roszczenia, a roszczenia związane z działalnością gospodarczą często przedawniają się szybciej niż roszczenia objęte terminem ogólnym. Jeżeli wierzytelność jest stara albo termin może niedługo upłynąć, sama wysyłka wezwania nie zabezpieczy roszczenia.

Nie. Wierzyciel może przygotować, podpisać i wysłać wezwanie samodzielnie. Zakup pakietu nie oznacza, że adwokat występuje w Twoim imieniu albo potwierdza istnienie konkretnej należności. Jeżeli dłużnik kwestionuje podstawę długu, jego wysokość albo zarzut potrącenia, rozważ indywidualną konsultację.

Nie. Prawidłowo przygotowane wezwanie może skłonić dłużnika do dobrowolnej zapłaty lub rozpoczęcia rozmów, ale rezultat zależy od istnienia i udokumentowania długu, sytuacji majątkowej dłużnika oraz jego stanowiska. Wezwanie nie jest wyrokiem, nakazem zapłaty ani tytułem wykonawczym.

adw. Łukasz Kasza
Autor: adw. Łukasz Kasza
Nr wpisu: BBI/Adw/371 • Izba Adwokacka w Bielsku-Białej
O kancelarii →
BEZPŁATNY PORADNIK OD ADWOKATA
Ktoś narusza Twoje prawa?
Pobierz bezpłatny poradnik i dowiedz się jak skutecznie zareagować, krok po kroku, bez prawniczego żargonu.

Gotowy, żeby przygotować swoje wezwanie?

Wróć do zakupu. Po potwierdzeniu płatności otrzymasz cały pakiet do pobrania.

Wróć do zakupu

Inne gotowe wezwania i konsultacja

Jeżeli potrzebujesz pisma dotyczącego innego problemu lub indywidualnej oceny sprawy, sprawdź dostępne rozwiązania.